
Artykuł Cię zaciekawił? Dowiedziałeś się czegoś więcej? Koniecznie zostaw komentarz! Skomentuj jako pierwszy i podziel się swoimi wrażeniami. Napisz, jak oceniasz nasz artykuł i zostaw opinię. Weź udział w dyskusji. Masz wątpliwości i chcesz dowiedzieć więcej na temat poruszanego zagadnienia? Daj znać, o czym jeszcze chciałbyś przeczytać. Dziękujemy za Twój wkład w budowę bazy komentarzy. Zachęcamy do zapoznania się z pozostałymi artykułami i komentarzami innych użytkowników.
KPiR czy ryczałt w małej firmie z Iławy — co zmienia wybór rozliczeń
Spis treści
- Podstawowe różnice między KPiR a ryczałtem ewidencjonowanym
- Wpływ metody rozliczeń na codzienną obsługę firmy
- Organizacja procesów księgowych w jednoosobowej działalności
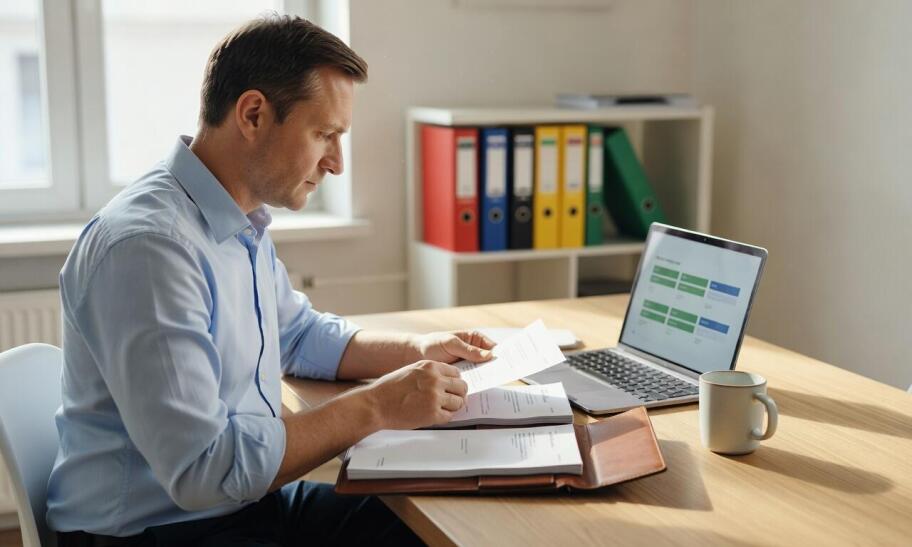
Decyzja o formie opodatkowania bezpośrednio rzutuje na codzienny obieg dokumentów i sposób kontrolowania finansów przedsiębiorstwa. Prowadzący jednoosobową działalność gospodarczą często dążą do maksymalnego uproszczenia ewidencji podatkowej, aby zminimalizować czas poświęcany na biurokrację. Obawiają się przy tym, że zmiana modelu rozliczeń trwale zablokuje możliwość odliczania bieżących wydatków operacyjnych. Przedsiębiorcy analizują dostępne opcje, szukając balansu między przejrzystością procedur a optymalnym obciążeniem firmowego budżetu. Przed podjęciem ostatecznej decyzji należy dokładnie przeanalizować specyfikę własnej branży oraz strukturę planowanych nakładów inwestycyjnych. Właściwe dopasowanie metody wymaga dogłębnego zrozumienia różnic między opodatkowaniem samego przychodu a wyliczaniem realnego dochodu. Wybór ten bezwzględnie determinuje zakres obowiązków ewidencyjnych na kolejne dwanaście miesięcy.
Podstawowe różnice między KPiR a ryczałtem ewidencjonowanym
Książka Przychodów i Rozchodów (KPiR) pozwala na rozliczanie podatku od osiągniętego dochodu. Oznacza to w praktyce, że przedsiębiorca pomniejsza uzyskany przychód o rzetelnie udokumentowane koszty jego uzyskania. Taki mechanizm wymaga skrupulatnego gromadzenia absolutnie wszystkich faktur zakupowych związanych bezpośrednio z profilem prowadzonej firmy. Rejestruje się tu nie tylko główną sprzedaż, ale również koszty uboczne zakupu, regularnie wypłacane wynagrodzenia pracownicze czy wydatki na utrzymanie biura.
Przeczytaj również: O jakich terminach podatkowych musi pamiętać każdy przedsiębiorca?
Ryczałt ewidencjonowany opiera się na zupełnie odmiennym założeniu, ponieważ bazuje wyłącznie na osiągniętym przychodzie. W tym wariancie rozliczeniowym podatek naliczany jest od kwoty wpływów bez możliwości pomniejszania bazy o jakiekolwiek koszty operacyjne. Ewidencja ogranicza się z reguły do rejestrowania wystawionych rachunków i faktur sprzedażowych, co znacząco redukuje fizyczną objętość dokumentacji dostarczanej specjaliście.
Przeczytaj również: Czy outsourcing usług kadrowo-płacowych jest opłacalny?
KPiR dopuszcza stosowanie ogólnych zasad podatkowych ze stawkami 12 i 32 procent lub podatku liniowego w stałej wysokości 19 procent. Stawki ryczałtowe zależą z kolei bezpośrednio od profilu wykonywanych usług i mieszczą się w szerokim przedziale od 2 do 20 procent. Wybór odpowiedniego modelu narzuca właścicielowi konkretne obowiązki informacyjne na cały rok podatkowy. Rzetelne prowadzenie obu rodzajów ksiąg wymaga bieżącej znajomości przepisów i bezbłędnego klasyfikowania poszczególnych zdarzeń gospodarczych według ustawowych wytycznych.
Przeczytaj również: Jakie są różnice między księgowością pełną a uproszczoną?
Wpływ metody rozliczeń na codzienną obsługę firmy
Działalności o bardzo niskich kosztach stałych zdecydowanie preferują model ryczałtowy. Sprawdza się on doskonale w nowoczesnej branży informatycznej, usługach edukacyjnych czy wolnych zawodach, gdzie wydatki na specjalistyczny sprzęt pozostają znikome. Brak konieczności rygorystycznego ewidencjonowania każdej drobnej faktury zakupowej zauważalnie upraszcza utrzymanie porządku w segregatorach. Ułatwia to także szybkie szacowanie wysokości zobowiązań wobec urzędu na podstawie samej ewidencji sprzedaży.
KPiR sprawdza się najlepiej w przypadku podmiotów ponoszących systematyczne i znaczne nakłady finansowe na rozwój infrastruktury. Tę formę doceniają właściciele małych firm budowlanych, sklepów stacjonarnych i zakładów rzemieślniczych korzystających z drogich materiałów. Gromadzenie faktur za regularny zakup towarów handlowych, wynajem powierzchni usługowej czy miesięczne raty leasingowe znacząco obniża ostateczną podstawę opodatkowania. Konieczność dostarczania bardzo obszernej dokumentacji kosztowej wymusza jednak świetną organizację pracy całego zespołu.
Właściciele z mniejszych ośrodków miejskich nieustannie poszukują elastycznych form przekazywania dokumentów. Nawiązanie współpracy z doświadczonym profesjonalistą pozwala łatwo zoptymalizować ten rutynowy proces. Profesjonalne biuro rachunkowe w Iławie umożliwia sprawny obieg faktur dzięki opcji odbioru osobistego lub wykorzystaniu bezpiecznych platform chmurowych. Taka organizacja odciąża przedsiębiorcę z narastających obowiązków administracyjnych, niezależnie od stopnia skomplikowania wybranego reżimu podatkowego. Opcja obsługi mobilnej z bezpośrednim dojazdem na miejsce prowadzenia działalności stanowi nieocenione ułatwienie dla osób całkowicie pochłoniętych pracą operacyjną.
Organizacja procesów księgowych w jednoosobowej działalności
Prawidłowe dopasowanie formy rozliczeń zależy w głównej mierze od dokładnej analizy planowanej struktury wydatków oraz rzeczywistej skali biznesu. Równie kluczowym czynnikiem pozostaje naturalna potrzeba systematycznego kontrolowania bieżącego wyniku finansowego. Każdy przedsiębiorca musi racjonalnie ocenić przewidywaną proporcję stałych kosztów do planowanych przychodów przed rozpoczęciem nowego cyklu rozliczeniowego. Zmiana zadeklarowanej formy w trakcie trwania roku kalendarzowego jest niemożliwa, co bezwzględnie wymusza dokładne przemyślenie całej strategii ewidencyjnej.
Skrupulatne księgowanie zrealizowanych zdarzeń gospodarczych wymaga rygorystycznego przestrzegania terminów narzuconych przez przepisy. Firma Rachvio Katarzyna Cybulska z powodzeniem wspiera właścicieli lokalnych biznesów w poprawnym prowadzeniu ewidencji ryczałtowych oraz tradycyjnych Ksiąg Przychodów i Rozchodów. Bieżąca działalność podmiotu obejmuje również obszerną obsługę kadrowo-płacową oraz terminowe przygotowywanie rocznych deklaracji PIT. Zastosowany elastyczny model współpracy obejmuje tradycyjne spotkania w siedzibie, sprawny kontakt za pośrednictwem sieci oraz wygodną obsługę mobilną. Wsparcie merytoryczne w trakcie przygotowywania dokumentacji dla urzędów zapewnia przedsiębiorcom stabilność proceduralną. Tego rodzaju uporządkowana relacja ułatwia utrzymanie pełnej zgodności z literą prawa i pozwala skupić zasoby na rozwijaniu rynkowej oferty.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Dodaj komentarz do artykułu
Dziękujemy za dodanie komentarza
Po weryfikacji, wpis pojawi się w serwisie.
Błąd - akcja została wstrzymana
Komentarze użytkowników
Przeczytaj także
-

Jak zdobyć kredyty dla firm na ryczałcie?
Kredyty dla firm na ryczałcie są często postrzegane jako trudne do uzyskania, ze względu na specyfikę tego rodzaju opodatkowania. Jednak z odpowiednim podejściem i przygotowaniem, przedsiębiorcy...
-

Jakie możliwości dają współczesne automaty szlifierskie?
W dobie postępującej technologii nastąpiły duże zmiany także w branży optycznej i okulistycznej. Odkrycia związane z opracowywaniem coraz bardziej zaawansowanych automatów szlifierskich sprawiły, że...
-

Jakie zmiany w przepisach dotyczących VAT mogą wpłynąć na sektor energetyczny?
Zmiany w przepisach dotyczących VAT mają istotne znaczenie dla sektora energetycznego. Mogą one wpłynąć na koszty operacyjne przedsiębiorstw oraz ich konkurencyjność na rynku. Warto zwrócić uwagę na...
-

Czy warto zatrudnić specjalistów do spraw kadrowych?
W dobie dynamicznie zmieniających się przepisów, rosnących wymagań rynku pracy oraz potrzeby elastyczności w zarządzaniu zasobami ludzkimi, coraz więcej firm decyduje się na powierzenie spraw...
-
Jak prowadzić księgowość w jednoosobowej firmie?
Prowadzenie księgowości jest ważnym zadaniem, które musi być wykonane prawidłowo w każdym biznesie, również w firmach jednoosobowych. Stosując dobre praktyki, właściciel może prowadzić dokładną...
-

Kiedy warto skorzystać z profesjonalnych usług doradcy podatkowego?
W dzisiejszym skomplikowanym świecie finansów wiele osób oraz firm staje przed wyzwaniami związanymi z przepisami podatkowymi. Warto zrozumieć, kiedy skorzystanie z pomocy specjalisty może przynieść...
-

Na czym polega technologia drukowania UV?
W dzisiejszych czasach, kiedy technologie nieustannie się rozwijają, drukarstwo również przechodzi ewolucję, aby sprostać wymaganiom rynku i klientów. Jednym z najnowocześniejszych i coraz bardziej...
-
Ubezpieczenia majątkowe a ochrona przed szkodami spowodowanymi przez wodę
W obliczu rosnących zagrożeń związanych z wodą, takich jak powodzie czy zalania, ubezpieczenia majątkowe stają się kluczowym elementem ochrony finansowej. Zabezpieczenie mienia przed szkodami...