
Artykuł Cię zaciekawił? Dowiedziałeś się czegoś więcej? Koniecznie zostaw komentarz! Skomentuj jako pierwszy i podziel się swoimi wrażeniami. Napisz, jak oceniasz nasz artykuł i zostaw opinię. Weź udział w dyskusji. Masz wątpliwości i chcesz dowiedzieć więcej na temat poruszanego zagadnienia? Daj znać, o czym jeszcze chciałbyś przeczytać. Dziękujemy za Twój wkład w budowę bazy komentarzy. Zachęcamy do zapoznania się z pozostałymi artykułami i komentarzami innych użytkowników.
Zamknięcie roku w spółce kapitałowej — które uzgodnienia porządkują dokumenty przed sprawozdaniem
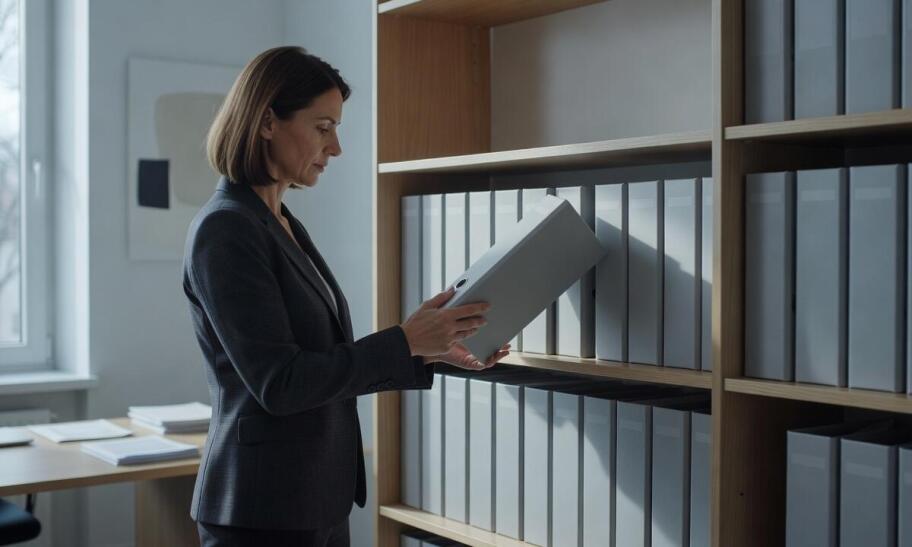
Rozliczenie roczne spółki kapitałowej rozpoczyna się od systematycznego porządkowania dokumentacji, a nie od sporządzenia ostatniej deklaracji podatkowej. Proces ten obejmuje szczegółową weryfikację kompletności ewidencji oraz uzgodnienie sald na kontach księgowych przed wygenerowaniem ostatecznego sprawozdania finansowego. Tylko spójny i kompletny zestaw dowodów księgowych pozwala na rzetelne zamknięcie ksiąg rachunkowych. Działanie to minimalizuje ryzyko błędów podczas analizy zdarzeń gospodarczych z całego minionego roku.
Weryfikacja ewidencji i przygotowanie dokumentów
Faktury sprzedaży i zakupu stanowią podstawę ewidencji przychodów i kosztów w każdym okresie sprawozdawczym. Prawidłowe zaksięgowanie tych dokumentów wymaga sprawdzenia ich poprawności formalnej oraz rachunkowej. Wyciągi bankowe oraz raporty kasowe umożliwiają weryfikację przepływów pieniężnych, a także uzgodnienie sald kont bankowych z bieżącymi zapisami. Brakujące dowody wpłat lub wypłat często powodują opóźnienia, dlatego ich uzupełnienie traktuje się jako priorytet przed przystąpieniem do dalszych prac bilansowych.
Dokumenty wewnętrzne odgrywają równie ważną rolę w procesie zamykania ksiąg. Zalicza się do nich wszelkie umowy zawarte z kontrahentami, kontrakty pracownicze oraz decyzje zarządu wpływające na sytuację majątkową podmiotu. Ważnym elementem operacyjnym jest ewidencja środków trwałych, która podlega obowiązkowej inwentaryzacji na wyznaczony dzień bilansowy. Weryfikacja obejmuje sprawdzenie poprawności naliczonej amortyzacji oraz ocenę ewentualnej utraty wartości poszczególnych składników zakładowego majątku.
Korekty międzyokresowe kosztów i przychodów wymagają odrębnego ujęcia w systemie finansowym. Koszty dotyczące przyszłych okresów, takie jak opłacone z góry polisy ubezpieczeniowe czy długoterminowe prenumeraty, należy odpowiednio rozliczyć w czasie. Działanie to zapewnia zgodność ostatecznego wyniku z nadrzędną zasadą współmierności. Uporządkowane listy płac oraz rozliczenia kadrowe pozwalają z kolei na prawidłowe wykazanie zobowiązań wobec pracowników oraz instytucji publicznoprawnych.
Przeczytaj również: Czym zajmuje się księgowa?
Uzgadnianie rozrachunków i analiza kont spółki
Kolejnym etapem porządkowania dokumentacji jest szczegółowa analiza otwartych kont rozrachunkowych. Potwierdzenie sald kontrahentów ujawnia ewentualne rozbieżności, które pozostają niewidoczne w rutynowej ewidencji. Procedura ta wynika bezpośrednio z przepisów ustawy o rachunkowości i polega na wysłaniu do dłużników pisemnego zestawienia otwartych należności. Odbiorca dokumentu potwierdza zgodność kwot albo zgłasza uwagi, co pozwala na wprowadzenie odpowiednich korekt. W praktyce wysyłka takich potwierdzeń powinna nastąpić odpowiednio wcześnie, aby zagwarantować stronom czas na wyjaśnienie ewentualnych sporów.
Właściwe przygotowanie dokumentacji obejmuje również specyficzne operacje realizowane wewnątrz samej organizacji. Rozrachunki ze wspólnikami, a także wypłacone zaliczki na poczet przewidywanej dywidendy, wymagają odrębnego omówienia i szczególnej uwagi. Transakcje te podlegają rygorystycznym zasadom przewidzianym dla jednostek powiązanych. Kontrola w tym obszarze obejmuje sprawdzenie posiadania kompletnej dokumentacji umów pożyczek oraz prawidłowości powiązanych z nimi rozliczeń podatkowych. Ewentualne braki formalne w tej grupie operacji niosą ryzyko błędnego ustalenia podstawy opodatkowania.
W praktyce biura rachunkowego PIMAG bieżąca kontrola dokumentów operacyjnych stanowi fundament sprawnych procedur bilansowych. Kompleksowe rozliczanie spółek we Wrocławiu opiera się na systematycznej analizie kont przez cały rok obrotowy. Takie podejście zapobiega kumulacji nieścisłości w ostatnich dniach przed ustawowym terminem złożenia sprawozdania i deklaracji CIT.
Przed ostatecznym przekazaniem dokumentacji do przygotowania sprawozdania należy upewnić się, że wszystkie operacje zostały poprawnie ujęte w ewidencji. Brakujące dowody księgowe, niepodpisane aneksy do umów czy nieuzgodnione różnice sald prowadzą do znaczących opóźnień w pracach księgowych. Zaniechanie inwentaryzacji lub brak potwierdzenia rozrachunków utrudnia prawidłowe wyliczenie różnic kursowych oraz wycenę bilansową. Ostateczne rozliczenie podatku dochodowego od osób prawnych i złożenie deklaracji CIT-8 to jedynie techniczny finał wieloetapowych prac. Jakość rocznego sprawozdania zależy od spójności całego zestawu zebranych dokumentów, terminowych uzgodnień oraz prawidłowych decyzji podejmowanych w trakcie całego minionego roku.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Dodaj komentarz do artykułu
Dziękujemy za dodanie komentarza
Po weryfikacji, wpis pojawi się w serwisie.
Błąd - akcja została wstrzymana
Komentarze użytkowników
Przeczytaj także
-

Książka przychodów i rozchodów po angielsku – kluczowe informacje dla przedsiębiorców
W kontekście międzynarodowym książka przychodów i rozchodów w języku angielskim ma kluczowe znaczenie dla przedsiębiorców działających na rynkach zagranicznych. Prowadzenie tej ewidencji w tym języku...
-

Sporządzanie zeznań rocznych: Dlaczego warto skorzystać z usług biura rachunkowego w Olsztynie?
Sporządzanie zeznań rocznych to kluczowy element w życiu każdego przedsiębiorcy. Korzystanie z usług biura rachunkowego w Olsztynie może znacząco ułatwić ten proces, zapewniając profesjonalne...
-
Pomoc prawna Łódź: Rola kancelarii w rozwiązywaniu sporów biznesowych
W dzisiejszym świecie biznesu, gdzie konflikty stają się coraz powszechniejsze, pomoc prawna w Łodzi jest niezbędna dla przedsiębiorstw. Kancelarie oferują kompleksowe wsparcie, chroniąc interesy...
-

Jak dostosować ubezpieczenie na życie do zmieniających się potrzeb?
Ubezpieczenia na życie odgrywają kluczową rolę w zabezpieczeniu finansowym, jednak istotne jest, aby były elastyczne i dostosowane do zmieniających się potrzeb. Zmiany w życiu, takie jak nowe...
-
Odmowa dopłaty do odszkodowania - czy warto walczyć o swoje w sądzie?
Wypadki komunikacyjne często wiążą się z koniecznością naprawy uszkodzonego pojazdu i poniesieniem kosztów związanych z odszkodowaniem. Niestety, wiele osób spotyka się z sytuacją, w której wartość...
-
Kontrola rozmiaru w liczarkach do banknotów - jak to działa?
Liczarki banknotów to nieodzowne narzędzie dla instytucji finansowych, które umożliwiają szybsze i dokładniejsze liczenie dużych ilości banknotów. Jedną z cech tych maszyn jest możliwość wykrywania...
-
Jak ubezpieczyć samochód na wypadek kradzieży?
Kradzież samochodu to jedno z najbardziej nieprzyjemnych i kosztownych zdarzeń, jakie może spotkać kierowcę. Warto na taką okoliczność ubezpieczyć pojazd podejmując odpowiednie kroki i wybierając...
-

Jak doradcy podatkowi pomagają w wyprowadzaniu zaległości finansowych?
Doradcy podatkowi pełnią istotną funkcję w zarządzaniu finansami przedsiębiorstw, zwłaszcza w kontekście zaległości. Ich wiedza pozwala unikać problemów finansowych oraz korzystać z profesjonalnego...